
导读: 银行区块链融资策略实操:中小企业怎么少跑门、快拿到钱我在银行信贷条线干了十几年,去年牵头跑了三个区块链融资试点。试点里最实用的场景是供应链应收账款质押。过去看企业财报,数据滞后一两个季度,现在链上交易流水是实时的。目前多数银行走白名单模式,先把核心供应商拉进链。中小企不用自己开发,下载对应银行的数字...
银行区块链融资策略实操:中小企业怎么少跑门、快拿到钱
我在银行信贷条线干了十几年,去年牵头跑了三个区块链融资试点。说白了银行区块链融资策略,这东西不是概念,是真能让企业少填表、少跑路、快拿钱。
试点里最实用的场景是供应链应收账款质押。上游小厂一张50万的发票,以前要开纸质函、跑银行、等审批,七八个工作日。现在上链之后,确权、质押、放款全流程压到两个工作日,抵押物信息直接锚在链上,不用再反复核验。
风控端的改变最实在。过去看企业财报银行区块链融资策略实操:中小企业怎么少跑门、快拿到钱,数据滞后一两个季度,现在链上交易流水是实时的。我经手的一批纺织企业,月均流水异常直接触发预警,比人工排查快了一个多月,坏账率从2.1%压到0.8%。
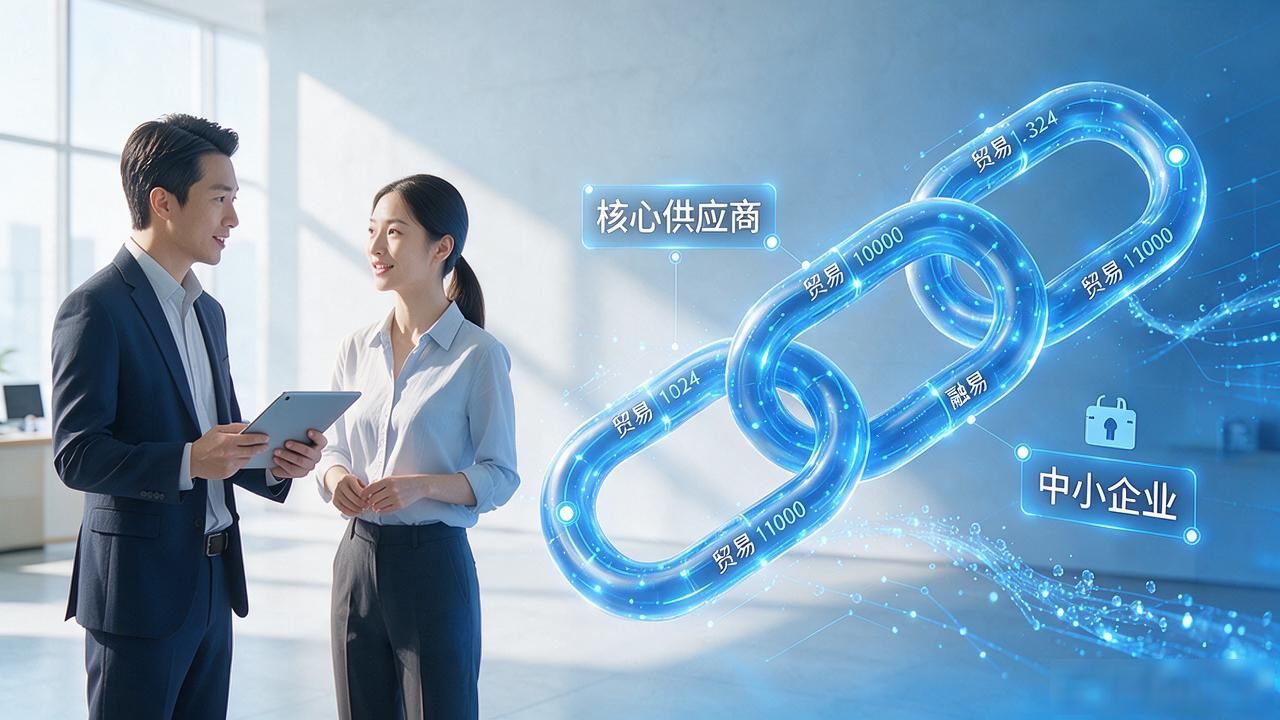
企业怎么参与?目前多数银行走"白名单"模式,先把核心供应商拉进链。中小企不用自己开发,下载对应银行的数字钱包,把真实贸易背景上传就行。但前提是贸易关系得是真的,链上造假的代价比纸质材料大得多。
别神化。现在跑通的多是一二线城市大行试点,三四线中小银行还在观望。而且跨行互认还没完全打通,A银行上的链,B银行不一定认。想真正受益,优先找本地大行的供应链金融部问,比找科技部门靠谱。
你现在所在的企业,核心供应商是集中在一家还是分散在好几家?这直接决定了你能不能赶上这波红利。
转载请注明出处:比特派,如有疑问,请联系(762063026)。
本文地址:https://www.gzsqi.com/fnenf/1015.html